Insurans Motor dan Detarifikasi Takaful
Insurans atau takaful motor merupakan perlindungan yang diwajibkan oleh undang-undang dan menyumbang sebanyak 46.2% daripada keseluruhan pasaran insurans am pada tahun 2016. Bermula 1 Julai 2017, tarif insurans dan takaful motor telah diliberalisasikan (lebih dikenali sebagai liberalisasi tarif). Ini bermaksud struktur tarif tetap bagi premium atau caruman tidak lagi digunakan. Sebaliknya, syarikat insurans dan pengendali takaful kini boleh menetapkan premium atau caruman berdasarkan tahap risiko setiap pelanggan.
Melalui liberalisasi ini, pengguna berpeluang menikmati lebih banyak pilihan produk yang inovatif dengan harga yang lebih kompetitif. Ia juga memberi anda lebih fleksibiliti untuk memilih perlindungan yang paling sesuai dengan keperluan dan gaya hidup anda. Teruskan membaca untuk mengetahui lebih lanjut!
Kami Mereka Pelan Baharu Yang Boleh Disesuaikan Mengikut Keperluan Anda
Anda Boleh Bergantung Kepada Kami, Bila-bila Masa dan Di Mana Jua!
Bantuan Tepi Jalan Zurich
Hubungi Talian Hotline 24 Jam:
1-300-88-5566
atau
03-7628 1538
Tertakluk kepada pelanggan Zurich Insurance dan Zurich Takaful.
Senarai Bengkel Panel Zurich
Kami mempunyai rangkaian bengkel panel yang luas di seluruh negara untuk memenuhi keperluan anda.
Bengkel Panel untuk Insurans Motor | Pakar Cermin Kenderaan untuk Insurans Motor |
Apakah itu Tarif?
Tarif ialah senarai kadar harga tetap yang menentukan premium atau sumbangan yang boleh dikenakan oleh syarikat insurans dan pengendali takaful bagi produk yang ditawarkan. Tarif ini dikawal selia oleh pihak berkuasa bagi seluruh industri.
Contoh produk yang tertakluk pada tarif ialah polisi insurans motor dan kebakaran serta sijil takaful motor dan kebakaran. Apabila premium atau sumbangan ditetapkan di bawah tarif, syarikat insurans dan pengendali takaful tidak dibenarkan mengubah kadar yang dikenakan bagi polisi atau sijil tersebut.
Apakah yang dimaksudkan dengan liberalisasi tarif?
Liberalisasi tarif bermaksud struktur tarif tetap dimansuhkan supaya syarikat insurans dan pengendali takaful boleh menetapkan premium atau sumbangan berdasarkan tahap risiko setiap pelanggan. Ini juga bermaksud syarikat insurans dan pengendali takaful boleh mengenakan kadar premium atau sumbangan yang berbeza bagi profil risiko yang sama, bergantung pada model penilaian risiko dan strategi perniagaan masing-masing.
Mulai 1 Julai 2017, syarikat insurans dan pengendali takaful mempunyai fleksibiliti untuk menggunakan penetapan harga berasaskan risiko (risk-based pricing) serta mengambil kira pelbagai faktor dalam menentukan premium atau sumbangan anda.
Apakah tujuan liberalisasi tarif?
Liberalisasi tarif merupakan kesinambungan kepada rangka kerja yang diperkenalkan bagi memastikan penetapan harga insurans dan takaful motor serta kebakaran lebih mencerminkan tahap risiko setiap pelanggan. Dalam persekitaran yang telah diliberalisasikan, persaingan akan menggalakkan syarikat insurans dan pengendali takaful menghasilkan produk yang lebih inovatif serta menawarkan pilihan perlindungan motor dan kebakaran yang lebih pelbagai mengikut keperluan dan pilihan pengguna.
Pengguna bukan sahaja akan menikmati lebih banyak pilihan produk, malah turut mendapat manfaat daripada perkhidmatan yang lebih baik, akses perlindungan yang lebih luas serta perlindungan yang disesuaikan dengan profil risiko masing-masing. Sebagai contoh, sebelum ini kadar premium atau sumbangan insurans dan takaful motor ditentukan berdasarkan model kenderaan, usia kenderaan dan kapasiti enjin. Dengan liberalisasi tarif, penentuan premium atau sumbangan turut mengambil kira faktor risiko dan tingkah laku lain seperti umur pemegang polisi atau sijil, jantina serta rekod tuntutan. Ini bermakna pemandu yang mengamalkan pemanduan berhemah berpeluang menikmati kadar premium atau sumbangan yang lebih baik.
Bagaimanakah liberalisasi tarif akan dilaksanakan?
Liberalisasi tarif dilaksanakan secara berperingkat bagi memberi masa kepada pengguna dan industri untuk menyesuaikan diri dengan persekitaran baharu.
Fasa Pertama. Berkuat kuasa pada 1 Julai 2016. Syarikat insurans dan pengendali takaful diberi fleksibiliti untuk menawarkan produk motor baharu serta perlindungan tambahan (add-on) yang tidak termasuk dalam struktur tarif sedia ada.
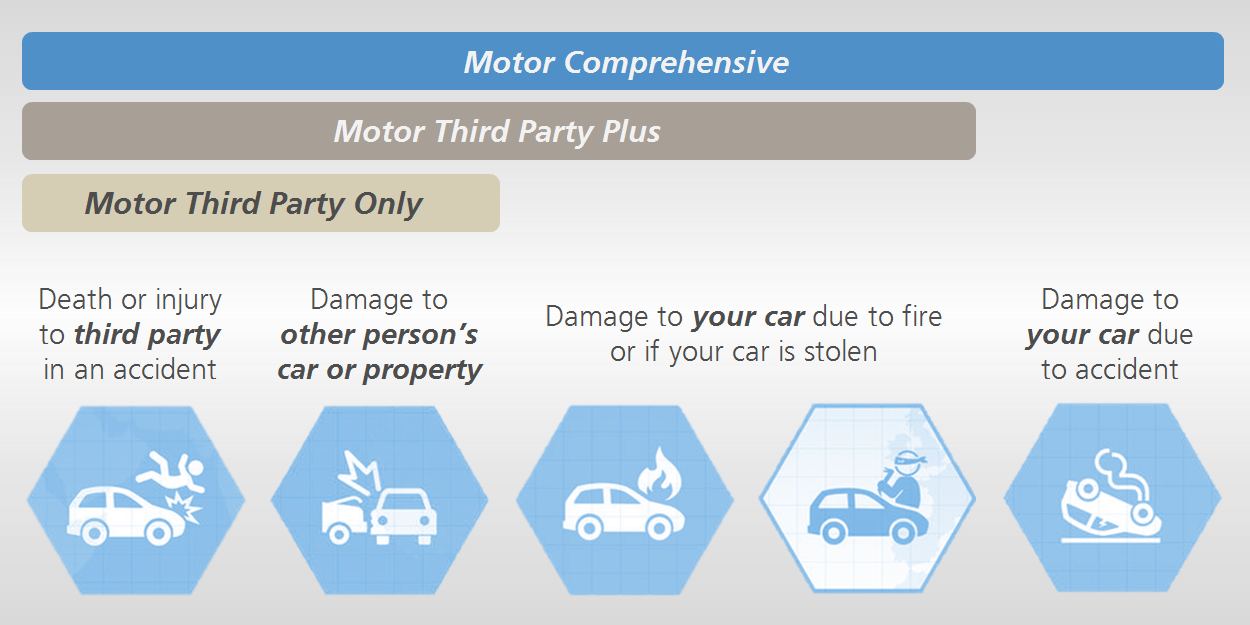
Fasa Kedua. Berkuat kuasa pada 1 Julai 2017. Kadar premium atau sumbangan bagi Insurans/Takaful Motor Komprehensif serta Insurans/Takaful Motor Pihak Ketiga, Kebakaran dan Kecurian diliberalisasikan. Ini bermakna kadar premium atau sumbangan akan ditentukan oleh setiap syarikat insurans atau pengendali takaful berdasarkan penilaian risiko masing-masing.
Walau bagaimanapun, kadar premium atau sumbangan bagi Insurans/Takaful Motor Pihak Ketiga Sahaja masih tertakluk pada kadar tarif yang ditetapkan.
Berapakah premium atau caruman yang perlu saya bayar untuk insurans atau takaful motor saya?
Dengan liberalisasi tarif, anda boleh menikmati pelbagai manfaat seperti:
- Penetapan harga yang lebih adil – Premium atau sumbangan bukan lagi ditentukan berdasarkan spesifikasi kenderaan semata-mata, malah turut mengambil kira profil risiko pemandu.
- Perkhidmatan yang lebih berkualiti – Syarikat insurans dan pengendali takaful akan terus meningkatkan mutu perkhidmatan bagi menawarkan pengalaman terbaik kepada pelanggan.
- Lebih banyak pilihan produk yang inovatif – Pilihan produk yang lebih pelbagai dan boleh disesuaikan mengikut keperluan serta gaya hidup anda.
- Lebih kawalan terhadap premium atau caruman anda – Corak pemanduan anda akan memainkan peranan dalam menentukan kadar premium atau caruman, sekali gus memberi peluang untuk menikmati penjimatan yang lebih besar.
Secara keseluruhannya, anda mempunyai lebih banyak fleksibiliti untuk memilih penyedia insurans atau takaful motor yang paling sesuai dengan keperluan anda.
Berapakah premium atau caruman yang perlu saya bayar untuk insurans atau takaful motor saya?
Pada masa ini, premium atau sumbangan anda dikira berdasarkan beberapa kriteria berikut:
- Jenis kenderaan – Model kenderaan yang menentukan jumlah diinsuranskan atau dilindungi.
- Usia kenderaan – Berapa lama usia kenderaan anda.
- Saiz enjin – Kapasiti enjin kenderaan anda.
- Perlindungan tambahan dan loading – Contohnya Nilai Dipersetujui (Agreed Value), perlindungan Kemalangan Diri (Personal Accident) dan lain-lain.
- Diskaun Tanpa Tuntutan (NCD)
Mulai 1 Julai 2017, premium atau caruman turut akan mengambil kira faktor-faktor tambahan seperti:
- Umur pemegang polisi atau sijil
- Jantina
- Pengalaman memandu
- Rekod tuntutan
- Jenis kenderaan
- Usia kenderaan
- Saiz enjin
- Pekerjaan
Syarikat insurans dan pengendali takaful akan menilai pelbagai faktor bagi menentukan profil risiko anda, sekali gus menawarkan perlindungan yang boleh disesuaikan mengikut keperluan anda.
Adakah ini bermakna saya tidak lagi menikmati Diskaun Tanpa Tuntutan (NCD)?
Tidak. Diskaun Tanpa Tuntutan (NCD) tidak akan terjejas. Anda masih boleh menikmati manfaat NCD seperti biasa.
Apakah yang boleh saya lakukan untuk menikmati premium atau caruman yang lebih rendah?
Pastikan anda mempunyai perlindungan yang mencukupi mengikut keperluan anda. Harga tidak sepatutnya menjadi satu-satunya faktor ketika memilih perlindungan. Anda juga disarankan untuk mempertimbangkan aspek lain seperti kualiti perkhidmatan pelanggan, proses pengendalian tuntutan serta rekod prestasi syarikat insurans atau pengendali takaful.
Secara umumnya, anda berpeluang menikmati premium atau caruman yang lebih rendah jika anda berada dalam kategori berisiko rendah. Berikut ialah beberapa amalan yang boleh membantu:
- Amalkan pemanduan berhemah. Elakkan memandu laju dan mengumpul saman trafik.
- Patuhi peraturan jalan raya. Lampu kuning bukan bermaksud anda perlu memecut.
- Lakukan penyelenggaraan kenderaan secara berkala. Ikuti jadual servis yang disyorkan untuk memastikan kenderaan sentiasa berada dalam keadaan baik.
Di manakah saya boleh mendapatkan maklumat lanjut mengenai liberalisasi tarif?
Untuk maklumat lanjut, sila rujuk bahagian Soalan Lazim (FAQ) di laman web rasmi Persatuan Insurans Am Malaysia (PIAM) di www.piam.org.my.